Überspringen zu Hauptinhalt
Mindestanlage
ab 500 €
Verzinsung
5,50 % p. a.
Laufzeit
31.07.2028
Art
Kryptowertpapier

Die Eckdaten

  • Zinssatz: 5,50 % p. a., zzgl. variabler Bonuskomponente*
  • Laufzeit: bis 31.07.2028
  • Produktart: Schuldverschreibungen in Form eines Kryptowertpapiers nach dem eWpG
  • Emissionsvolumen: 999.500 Euro
  • Mindestinvestment: 500 Euro
  • Zinsauszahlung: Jährlich

* Details siehe Basisinformationsblatt.

Projektbeschreibung

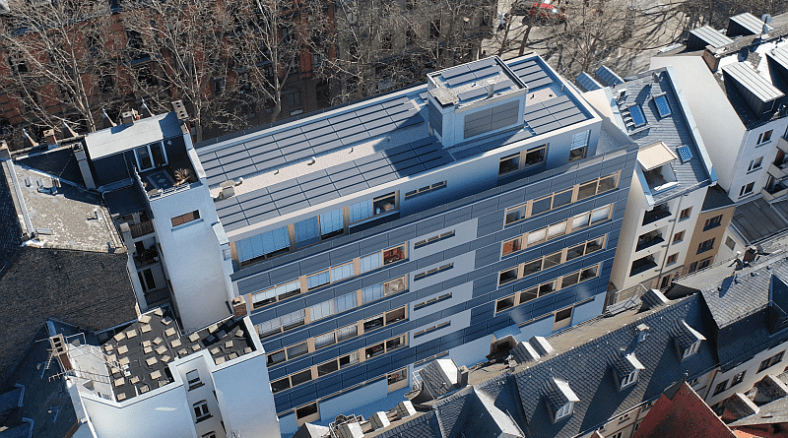
In der Rheinstraße 43–45 befindet sich ein Büro- und Geschäftsgebäude aus dem Jahr 1976, welches sich in einem baulich noch sehr guten Zustand befindet. Um das Gebäude auf einen modernen Energiestandard zu heben, erfolgten in den vergangenen Jahren umfangreiche Sanierungsarbeiten der Frisch- und Abwasserleitungen sowie der Fassade. In diesem Rahmen wurden die Fassaden an der Vorder- und Rückseite des Gebäudes mit speziellen Photovoltaikmodulen ausgestattet, wodurch der Strombedarf zu einem beträchtlichen Teil durch den selbst produzierten Solarstrom gedeckt werden kann.

Diese Anlage dient der Refinanzierung der bereits abgeschlossenen Sanierungsmaßnahmen.

Die Emittentin

Die wiwi Immo GmbH & Co. Energiezins KG ist die Emittentin der vorliegenden Kapitalanlage. Über sie wird das Mezzanine-Kapital für dieses Projekt eingeworben und an die Objektgesellschaft, die wiwi Immo GmbH & Co. KG weitergeleitet. Diese ist spezialisiert auf die Errichtung, den Erwerb und die Verwaltung sowie den Verkauf von Grundstücken und Immobilien. Das Immobilienobjekt in der Rheinstraße 43–45 befindet sich in ihrem Eigentum.

Die Kapitalanlage im Überblick

Anbieterin und Emittentin der vorliegenden Kapitalanlage ist die wiwi Immo GmbH & Co. Energiezins KG, Mainz. Die Gesellschaft ist auf unbestimmte Zeit errichtet. Persönliche haftende Gesellschafterin ist die witura GmbH.

Unternehmensgegenstand der Emittentin ist das Auftreten als Emissionszweckgesellschaft (Einzweckgesellschaft), die Weiterleitung eingeworbenen Kapitals an die Objektgesellschaft, die wiwi Immo GmbH & Co. KG, sowie die Kontrolle der zweckgerechten Mittelverwendung. Ausgeschlossen sind Aktivitäten, die eine Erlaubnis nach der Gewerbeordnung, dem Kapitalanlagegesetzbuch, dem Zahlungsdiensteaufsichtsgesetz oder dem Kreditwesengesetz erfordern.

Auf den Inhaber lautende Schuldverschreibungen in Form eines Kryptowertpapiers nach dem eWpG.

Die Mindestzeichnung beträgt 500,00 €.

Bis zu 999.500,00 €.

Die Laufzeit der tokenbasierten Schuldverschreibungen beginnt am 01.08.2026 und endet am 31.07.2028.

Ein ordentliches Kündigungsrecht des jeweiligen Anleihegläubigers besteht nicht. Ein etwaiges Recht zur außerordentlichen Kündigung der nachrangigen Teilschuldverschreibungen aus wichtigem Grund bleibt hiervon unberührt.

Ab dem 1. August 2026 verzinst sich der jeweils ausstehende Nennbetrag mit einem Zinssatz von jährlich 5,5 % bis einschließlich 31. Juli 2028. Sind Zinsen für einen Zeitraum von weniger als einem Jahr zu berechnen, erfolgt die Berechnung auf den Tag genau nach der Methode act/act. Die Zinsen werden jährlich nachträglich an jedem Zinstermin fällig. Zinstermin ist jeweils der fünfte Bankarbeitstag nach Ablauf einer Zinsperiode. Die erste Zinsperiode läuft vom 1. August 2026 bis zum 31. Juli 2027; die zweite Zinsperiode beginnt am 1. August 2027 und endet am 31. Juli 2028. Die erste Zinszahlung ist am fünften Bankarbeitstag nach dem 31. Juli 2027 fällig.

Zusätzlich erhalten die Anleihegläubiger für die Geschäftsjahre 2026 und 2027 eine variable Bonuskomponente in Form einer weiteren Verzinsung in Höhe von 0,5 % p.a. des Gesamtnennbetrags, sofern die folgenden Voraussetzungen kumulativ erfüllt sind:

1. Die im betreffenden Geschäftsjahr von der Anleiheschuldnerin erzielten Bruttomieteinnahmen (einschließlich Nebenkosten) aus der Immobilie am Standort Mainz-Domblick (Rheinstraße 43–45 in 55116 Mainz) übersteigen die entsprechenden Bruttomieteinnahmen des unmittelbar vorangegangenen Geschäftsjahres um mindestens 3 %; und

2. der vom vdp Verband deutscher Pfandbriefbanken veröffentlichte Gewerbeimmobilien- Mietpreisindex (oder ein vergleichbarer, allgemein anerkannter Gewerbeimmobilien-Mietpreisindex für den Standort Mainz bzw. Rheinland-Pfalz) weist für das betreffende Geschäftsjahr gegenüber dem unmittelbar vorangegangenen Geschäftsjahr eine Steigerung von mindestens 3 % aus.

Die Emittentin verpflichtet sich vorbehaltlich des Nachrangs und der vorinsolvenzlichen Durchsetzungssperre der Anleihebedingungen, die nachrangigen Teilschuldverschreibungen zum Nennbetrag am fünften Bankarbeitstag nach dem Ende der Laufzeit zurückzuzahlen.

Die tokenbasierten Schuldverschreibungen beinhalten für die Anleger/innen einen Rangrücktritt und eine vorinsolvenzliche Durchsetzungssperre. Im Falle der Eröffnung des Insolvenzverfahrens über das Vermögen der Emittentin oder der Liquidation der Emittentin treten die Forderungen aus den tokenbasierten Schuldverschreibungen im Rang hinter alle nicht nachrangigen Forderungen sowie alle nachrangigen Forderungen im Sinne von § 39 Absatz 1 Nr. 1 bis 5 der Insolvenzordnung zurück. Die vorinsolvenzliche Durchsetzungssperre gilt bereits für die Zeit vor Eröffnung eines Insolvenzverfahrens. Die Anleger/innen können bereits dann keine Erfüllung ihrer Ansprüche aus den tokenbasierten Schuldverschreibungen verlangen, wenn die Emittentin im Zeitpunkt des Leistungsverlangens des Anlegers/der Anlegerin überschuldet oder zahlungsunfähig ist oder dies durch die Erfüllung der Ansprüche zu werden droht.

Der Nettoemissionserlös aus der Schuldverschreibung dient der Refinanzierung der von der Objektgesellschaft, der wiwi Immo GmbH & Co. KG, in den Jahren 2022 bis 2025 durchgeführten und abgeschlossenen Sanierungsmaßnahmen an dem Gebäude Rheinstraße 43-45, 55116 Mainz.

Es wird kein Agio erhoben.

Die Haftung der Anleger/innen ist auf den Anlagebetrag begrenzt. Eine Nachschusspflicht gegenüber der Emittentin besteht nicht.

Das Vorhaben:

Solarfassade in bester Lage

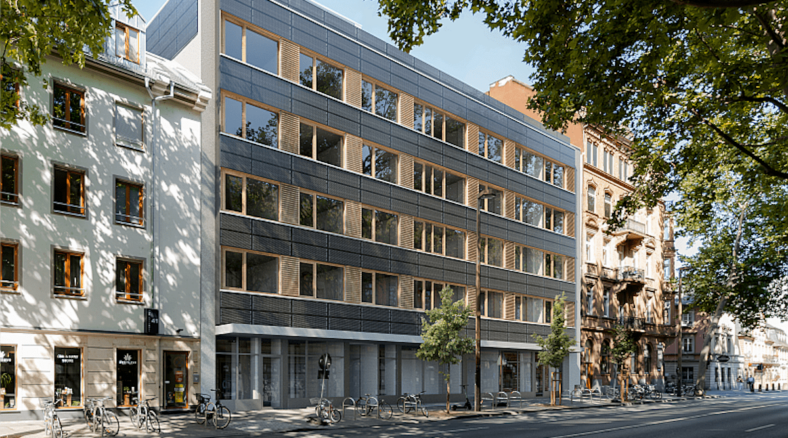
Bei der Rheinstraße 43-45 in Mainz handelt es sich um ein Büro- und Geschäftsgebäude aus dem Jahr 1976. Die Liegenschaft befindet sich in zentraler Mainzer Innenstadtlage und in nur wenigen Gehminuten Entfernung des weltberühmten Mainzer Doms, welcher von den oberen Etagen des Gebäudes aus gut sichtbar ist. Die Rheinstraße ist eine hoch frequentierte Durchfahrtsstraße, welche am historischen Zentrum der Stadt entlangführt und die Altstadt mit den angrenzenden Wohnvierteln verbindet. Die fünf Etagen der Rheinstraße 43-45 bieten mit ihren ca. 1.840 m² Platz für insgesamt zehn verschiedene Büro- und Gewerbeeinheiten, die derzeit stabile Mietumsätze generieren. Nach Abschluss der Fassadensanierung und der Aufwertung des Objekts konnten durch Umlage von Nebenkosten auf die Kaltmiete weitere Einnahmen erzielt werden. Gegenstand des mit dieser Anleihe verbundenen Projekts war die großflächige Installation einer Solaranlage an den Fassaden des Gebäudes Rheinstraße 43-45 sowie eine Reihe weiterer energetischer Sanierungs- und Optimierungsmaßnahmen. Diese Maßnahmen wurden in den Jahren 2022 bis 2025 durchgeführt und sind vollständig abgeschlossen: Neben einer neuen, besser dämmenden Fassadenfront aus Holz wurden sämtliche Fenster ausgetauscht, das Objekt mit Klimageräten ausgestattet, die durch die eigene PV-Anlage betrieben werden können, und 2025 in einem letzten Sanierungsschritt die Frisch- und Abwasserstränge vollständig saniert. Der Erlös aus der „Solaranleihe Domblick Mainz-2" dient der Refinanzierung dieser bereits abgeschlossenen Sanierungsmaßnahmen und damit der Zwischenfinanzierung des vollständig energetisch sanierten, aus eigenen Erträgen tragfähigen Objekts bis zur planmäßigen Rückführung der Schuldverschreibungen am Ende der Laufzeit. Anleger/innen beteiligen sich damit finanziell an einem der smartesten bereits realisierten Projekte der Energiewende im Gebäudesektor.

Das Konzept

Solartrom, Energieeinsparung und Holzbauweise

Das Gebäude Rheinstraße 43-45 wurde in den 1970er Jahren nach den damals gültigen Regeln der Technik errichtet und befindet sich heute in einem baulich sehr guten Zustand. Die letzte energetische Optimierung erfolgte im Jahr 2025 im Zuge einer Stransanierung von Frisch- und Abwasserleitungen. Die Fassade des Gebäudes wurde in den Jahren 2022 bis 2024 vollumfänglich saniert. Durch den Einbau einer energetisch hochwertigen Solarfassade wurde aus der energetisch optimierungsbedürftigen Rheinstraße 43-45 ein Gebäude, welches seinen Strombedarf zu einem beträchtlichen Teil durch selbst produzierten Solarstrom decken kann.

Mit dem Austausch der Fassade verbunden ist auch eine Verbesserung der Energieeffizienz. Die bestehende Straßenfassade war seit den 70er Jahren nicht gedämmt und hatte einen Wärmedurchgangskoeffizienten von ca. 0,8 W/(m²·K). Im Zuge der Sanierungsmaßnahmen wurde diese Straßenfassade vollständig zurückgebaut und durch eine Pfosten-Riegel-Konstruktion aus dem natürlichen Baustoff Holz ersetzt.

Im Zuge der Sanierung wurden die Fassaden an Vorder- und Rückseite des Gebäudes mit speziellen Photovoltaikmodulen ausgestattet, die in Summe eine elektrische Nennleistung von rund 55 Kilowatt peak (kWp) aufweisen. Der Strom kann den Mietern der Rheinstraße 43-45 zur Verfügung gestellt werden. Überschüssiger, nicht im Gebäude selbst verbrauchter Solarstrom wird zudem zu einem festen, gesetzlich festgelegten Vergütungstarif in das öffentliche Stromnetz eingespeist.

Durch das Ersetzen der Fassade und die damit verbundene Installation der Wärmedämmung verbesserte sich der Wärmedurchgangskoeffizient auf bis zu 0,2 W/(m²·K). Hierdurch wird in größerem Umfang Heizenergie eingespart. Das neue Fassadenelement beinhaltet zudem ein Lüftungssystem mit Wärmerückgewinnung. Dieses kann den notwendigen Luftwechsel in den Räumlichkeiten gewährleisten, ohne die Fenster zur schallintensiven Rheinstraße öffnen zu müssen. Als positiver Nebeneffekt werden durch dieses Lüftungssystem die häufig in sanierten Gebäuden auftretenden Feuchtigkeitsschäden vermieden.

Im Rahmen der zuletzt durchgeführten energetischen Sanierungsmaßnahmen wurden darüber hinaus sämtliche Fenster gegen energetisch hochwertige Fenster ausgetauscht. Die neuen Fenster bestehen aus Holz und Aluminium mit einer Dreifach-Isolierverglasung und weisen einen Wärmedurchgangskoeffizienten von höchstens 0,9 W/(m² x K) auf (inklusive Rahmen). Auch hierdurch werden erhebliche Einsparungen an Heizenergie erzielt und der Schallschutz verbessert. Durch die energetische Sanierung der beschriebenen Gebäudeteile verbessern sich die energetischen Eigenschaften des Gebäudes erheblich, so dass hierdurch eine Heizenergieeinsparung und eine Reduzierung der Betriebskosten herbeigeführt werden konnte.

Darüber hinaus steigt durch das Lüftungssystem auch der Komfort der Gebäudenutzer. Nicht zuletzt erhält das Gebäude auf der von Passanten und Autofahrern stark frequentierten Rheinstraße eine sehr hochwertige und moderne Außenansicht. Darüber hinaus konnte im Bereich der Gebäudetechnik durch die abschließende Strangsanierung zum einen das Risiko für Wasserschäden minimiert und das Gebäude in einen voll sanierten sehr guten Gesamtzustand überführt werden.

Projekstand

und Zeitplan

Die Immobilie entwickelt sich nach Abschluss der Sanierungs- und Entwicklungsmaßnahmen operativ hervorragend: Die Vermietung ist stabil, die Mieterlöse liegen nachweislich (etwa 25 %) über dem Niveau, das zum Zeitpunkt der ursprünglichen Finanzierung kalkuliert wurde. Das Objekt wurde vollständig energetisch saniert und trägt sich aus eigenen Erträgen.

Objektart / Lage: Büro- und Gewerbeimmobilie mit 5 Etagen in hoch frequentierter Mainzer
Innenstadtlage
Baujahr: 1976 (letzte energetische Modernisierung im Jahr 2025)
Flächenangaben: Grundstücksfläche: ca. 650 m²
Bürofläche: ca. 1.840 m²
Weitere Nutzfläche: ca. 200 m²
Einheiten / Stellplätze: 10 Gewerbeeinheiten zzgl. Kellerabteil
11 Stellplätze
Energieausweis: Vor Sanierung: 120,0 kWh/m²a (Heiztechnik: Fernwärme)
Nach der Sanierung: 37,2 kWh/m²a
Neue Miete (brutto): Geplant 2020: rund 390.000 Euro
Ist 2026: rund 480.000 Euro
Nachhaltigkeitskonzept: Verbesserung der Energieeffizienz durch neue Fassadendämmung
Einsatz von Fenstern mit Dreifachverglasung
Einsatz von Photovoltaikanlagen an der Fassade
Genehmigungsstand: abgeschlossen

Liquiditätsprognose

und Anleiherückzahlung

Die Zinszahlungen an die Anleihegläubiger sollen planmäßig aus den laufenden Mieteinnahmen der Rheinstraße 43-45, Mainz, erbracht werden. Diese lassen sich aufgrund der größtenteils langfristig abgeschlossenen Mietverträge relativ gut kalkulieren. Sollten einzelne Mietverhältnisse beendet werden, ist aufgrund der sehr gefragten Objektlage in der Mainzer Innenstadt davon auszugehen, dass sich im Bedarfsfall zeitnah Anschlussmieter für leerstehende Büroeinheiten finden lassen. Darüber hinaus lassen sich die mit dem Objekt in Zusammenhang stehenden Ausgaben aufgrund der langfristig abgeschlossenen Finanzierungs- und Dienstleistungsverträge sehr gut prognostizieren.


Liquiditätsprognose 2026 2027 2028
Mieteinnahmen inkl. Nebenkosten 484.000 € 484.000 € 485.500 €
Wiederkehrende Betriebsausgaben 127.000 € 127.000 € 127.000 €
Operativer Gewinn 357.000 € 357.000 € 358.500 €
Instandhaltungsrücklage 24.000 € 24.000 € 24.000 €
Kapitaldienst finanzierende Bank 251.500 € 250.000 € 248.500 €
Liquidität nach Kapitaldienst Bank 81.500 € 83.000 € 86.000 €
Kapitaldienst WIWIN Crowdinvesting 0 € 59.730 € 59.730 €
Liquidität nach WIWIN Crowdinvesting 81.500 € 23.270 € 26.270 €


Abbildung 1: Vereinfachte Darstellung der planmäßigen Liquiditätslage aus dem laufenden Geschäftsbetrieb der Rheinstraße 43-45, Mainz, über die Anleihelaufzeit. Der Liquiditätsplan sieht aufgrund der Umlage der Betriebskosten auf die Mieter einen konstanten operativen Gewinn vor. Zudem wurde eine kalkulatorische Reserve für außerplanmäßige, nicht über die Versicherung regulierbare Reparaturmaßnahmen sowie eine jährliche Inflation über die gesamte Anleihelaufzeit angesetzt. Prognosegemäß reichen die Erlöse aus der Vermietung aus, um sämtliche Betriebs- und Finanzierungskosten des Objekts zu tragen und die jährlichen Anleihezinsen an die Anleihegläubiger über die Laufzeit bis Ende 2028 zu bedienen (alle Angaben brutto).*

* Hinweis: Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung.

Die Tilgung der nachrangigen Inhaberschuldverschreibung soll planmäßig zum 31.07.2028 erfolgen. Das hierfür erforderliche Kapital kann zum Großteil aus dem operativen Gewinn des Objektbetriebs erbracht werden. Eine gegebenenfalls verbleibende Differenz soll durch eine noch abzuschließende Anschlussfinanzierung getilgt werden. Darüber hinaus hält die wiwi Immo GmbH & Co. KG neben der Rheinstraße 43-45 aktuell noch vier weitere Liegenschaften in Mainz in ihrem Alleineigentum, deren Einnahmen unter anderem auch zur Tilgung der Solaranleihe Domblick Mainz eingesetzt werden können.

Gesellschaftsstruktur

Emittentin der vorliegenden Kapitalanlage ist die wiwi Immo GmbH & Co. Energiezins KG mit Sitz in Mainz. Sie wurde zu dem Zweck gegründet, Mezzanine-Kapital einzuwerben und an die Objektgesellschaft wiwi Immo GmbH & Co. KG weiterzuleiten, welche das energetische Sanierungsvorhaben in der Rheinstraße 43-45 in Mainz umsetzt. Darüber hinaus soll sie die zweckgebundene Mittelverwendung sicherstellen.

Unternehmensgegenstand der wiwi Immo GmbH & Co. KG (Objektgesellschaft) ist insbesondere die Errichtung, der Erwerb, die Verwaltung sowie der Verkauf von Grundstücken und Immobilien. Sie ist im Handelsregister des Amtsgerichts Mainz unter dem Aktenzeichen HRA 42916 eingetragen. Sie ist alleinige Eigentümerin des Büro- und Gewerbegebäudes Rheinstraße 43-45, Mainz, und Vorhabenträgerin der Fassadensanierung.

Alleiniger Gesellschafter von Emittentin, Objektgesellschaft sowie deren persönlich haftender Gesellschafterin, der witura GmbH, ist Herr Matthias Willenbacher. Er ist Träger des Deutschen Klimaschutzpreises 2008 und wurde vom Bundesverband Deutsche Startups e.V. in der Kategorie „Bester Investor“ für die German Startup Awards 2020 nominiert. Die gesellschaftsrechtlichen Verhältnisse sind in Abbildung 2 näher dargestellt.

Die Objektgesellschaft hat sich gegenüber der Emittentin vertraglich dazu verpflichtet, in regelmäßigen Abständen über den Fortschritt des Sanierungsvorhabens sowie über besondere Herausforderungen und Ereignisse Bericht zu erstatten. Die Emittentin verpflichtet sich, die Anleihegläubiger während der Laufzeit der Inhaberschuldverschreibung über den aktuellen Projektstand zu informieren. Die Emittentin wird diese Informationen in regelmäßigen Abständen im Internet auf www.wiwin.de veröffentlichen.

Die Chancen der Kapitalanlage

Mit der vorliegenden Inhaberschuldverschreibung soll eine Zwischenfinanzierung für ein Objekt sichergestellt werden, welches operative Gewinne erwirtschaftet. Die Anleihegläubiger haben mit einem in Aussicht gestellten Zinssatz von 5,5 Prozent, sowie einem potenziellen Bonus von 0,5% pro Jahr einen attraktiven Renditeanspruch über einen mittelfristigen Anlagehorizont.

Die eingeworbenen Mittel dienen zur Zwischenfinanzierung eines hochwertigen Objekts in der Mainzer Innenstadt, das durch hohe Energieeffizienz, den Einsatz Erneuerbarer Energien sowie die Nutzung nachwachsender Baustoffe überzeugen kann. Durch die Einsparung von Heizkosten sind höhere Mieteinnahmen möglich. Das Vorhaben soll daher als Anreiz für den Bau weiterer Immobilien mit vergleichbaren Energie- und Umweltstandards dienen.

Der Mainzer Immobilienmarkt hat sich während der vergangenen Jahre insgesamt als sehr robust erwiesen. Die wachsende Nachfrage nach Gewerbeflächen im Mainzer Stadtgebiet, die prognostizierte Bevölkerungsentwicklung für die Metropolregion Rhein-Main, die gefragte Objektlage an einer der größten Durchfahrtsstraßen der Mainzer Innenstadt in Nähe des weltberühmten Mainzer Doms sowie die hohen angestrebten Bau- und Energiestandards sollen die langfristige Werthaltigkeit der Immobilie sicherstellen. Prinzipiell ließe der Bebauungsplan sogar eine Wohnnutzung am Objekt zu.

Das Objekt ist zum Erstellungszeitpunkt dieser Anlegerbroschüre fast vollständig vermietet. Aktuell leerstehende Büroeinheiten werden nach Abschluss der Fassadensanierung unter anderem von Firmen bezogen werden, deren Geschäftszweck einen konkreten Zusammenhang zu erneuerbaren Energien, gesunder Ernährung, Ressourcenschonung sowie der Unterstützung innovativer Start-ups aus dem Nachhaltigkeitsbereich aufweist. Diese Mietverträge werden zeitnah abgeschlossen.

Die Gesellschafter der Objektgesellschaft sowie die mit der Durchführung der Fassadensanierung beauftragten Personen, Unternehmen und Dienstleister verfügen über langjährige Erfahrung in der Immobilienbranche sowie im Bauträgergeschäft.

Risiken der Kapitalanlage

Bei der vorliegenden Kapitalanlage handelt es sich um eine nachrangige Inhaberschuldverschreibung der wiwi Immo GmbH & Co. Energiezins KG. Anleger sollten die nachfolgende Risikobelehrung vor dem Hintergrund der Angaben in dieser Anlegerbroschüre aufmerksam lesen und bei ihrer Entscheidung entsprechend berücksichtigen.

Allgemeine Risiken

Es besteht das Risiko des Totalverlusts des Anlagebetrags und der Eintritt einzelner oder das kumulative Zusammenwirken verschiedener Risiken kann erhebliche nachteilige Auswirkungen auf die erwarteten Ergebnisse der Emittentin haben, die bis zu deren Insolvenz führen könnten.

Individuell können Anleger/innen zusätzliche Vermögensnachteile entstehen, etwa wenn Anleger/innen den Erwerb der Kapitalanlage durch ein Darlehen fremdfinanzieren, oder wenn er trotz des bestehenden Verlustrisikos Zins- und Rückzahlungen aus der Kapitalanlage fest zur Deckung anderer Verpflichtungen einplant. Solche zusätzlichen Vermögensnachteile können im schlechtesten Fall bis hin zur Privatinsolvenz der Anleger/innen führen. Daher sollten Anleger/innen alle Risiken unter Berücksichtigung der persönlichen Verhältnisse prüfen und gegebenenfalls individuellen fachlichen Rat einholen. Von einer Fremdfinanzierung der Kapitalanlage (z.B. durch einen Bankkredit) wird ausdrücklich abgeraten.

Die Kapitalanlage ist nur als Beimischung in ein Anlageportfolio und nur für Anleger/innen geeignet, die einen entstehenden Verlust bis zum Totalverlust ihres Anlagebetrages hinnehmen könnten. Diese Kapitalanlage eignet sich nicht für Anleger/innen mit kurzfristigem Liquiditätsbedarf und ist nicht zur Altersvorsorge geeignet.

Da die beschriebene Kapitalanlage unbesichert ist, können Anleger/innen im Insolvenzfall der Emittentin weder seine Forderung auf Rückzahlung des eingesetzten Kapitals noch seine Zinszahlungsansprüche aus Sicherheiten befriedigen. Im Insolvenzfall könnte dies dazu führen, dass die Ansprüche der einzelnen Anleger/innen nicht oder nur zu einem geringeren Teil durchgesetzt werden können. Dies könnte dazu führen, dass Zins- oder Tilgungszahlungen nicht oder nicht rechtzeitig geleistet werden kön- nen oder dass es zum teilweisen oder vollständigen Verlust des investierten Kapitals kommt.

Bei dem Wertpapier handelt es sich um eine nachrangige Inhaberschuldverschreibung. Die Nachrangforderungen des Anlegers treten im Falle der Eröffnung des Insolvenzverfahrens über das Vermögen der Emittentin im Rang hinter die Forderungen im Sinne von § 39 Absatz 1 Nr. 1 bis 5 der Insolvenzordnung zurück. Das heißt, der Anleger wird mit seinen Forderungen erst nach vollständiger und endgültiger Befriedigung dieser Forderungen berücksichtigt. Der Anleger trägt daher ein unternehmerisches Risiko, das höher ist als das Risiko eines regulären Fremdkapitalgebers. Der Anleger wird dabei nicht selbst Gesellschafter der Emittentin und erwirbt keine Gesellschafterrechte. Es handelt sich nicht um eine sogenannte mündelsichere Beteiligung, sondern um eine unternehmerische Finanzierung mit eigenkapitalähnlicher Haftungsfunktion.

Für alle Zahlungsansprüche der Anleger/innen aus den tokenbasierten Schuldverschreibungen – also Zinsen, variable Zinsen, Vorfälligkeitsentschädigung und Rückzahlung – gilt eine vorinsolvenzrechtliche Durchsetzungssperre. Das bedeutet: Zahlungen auf diese Ansprüche sind ausgeschlossen, soweit sie zu einer Zahlungsunfähigkeit der Emittentin im Sinne von § 17 InsO oder zu einer Überschuldung im Sinne von § 19 InsO führen würden – oder soweit eine solche Zahlungsunfähigkeit oder Überschuldung bei der Emittentin bereits besteht.

Diese Durchsetzungssperre kann dazu führen, dass die Ansprüche der Anleger/innen aus den tokenbasierten Schuldverschreibungen dauerhaft nicht erfüllt werden. Ob ein Zahlungsanspruch der Anleger/innen überhaupt durchsetzbar ist, hängt somit von der wirtschaftlichen Situation der Emittentin ab – insbesondere von deren Liquiditätslage.

Durch die vorinsolvenzliche Durchsetzungssperre verändert sich der Charakter der Geldhingabe grundlegend: Aus einem bankgeschäftstypischen Darlehen mit unbedingter Rückzahlungsverpflichtung wird faktisch eine unternehmerische Beteiligung mit einer eigenkapitalähnlichen Haftungsfunktion.

Dem Anleger bzw. der Anlegerin wird damit ein Risiko auferlegt, das eigentlich nur Gesellschafter trifft – ohne dass ihm oder ihr im Gegenzug die entsprechenden Informations- und Mitwirkungsrechte eingeräumt werden. Nach § 49 Abs. 3 GmbHG muss die Geschäftsführung die Gesellschafterversammlung einberufen, wenn die Hälfte des Stammkapitals verloren gegangen ist. In dieser Versammlung entscheiden die Gesellschafter, ob sie die Geschäftstätigkeit trotzdem fortsetzen und damit riskieren, auch die zweite Hälfte des eingebrachten Kapitals aufzubrauchen. Der Anleger bzw. die Anlegerin verfügt mit der tokenbasierten Schuldverschreibung über keine solchen Informations- und Entscheidungsrechte.

Für Anleger/innen besteht daher das Risiko, dass die Gesellschafter im Falle eines entsprechenden Verlustes – entgegen den Interessen des Anlegers oder der Anlegerin – die Fortsetzung der Geschäftstätigkeit beschließen, anstatt sie einzustellen. Dadurch besteht das Risiko eines vollständigen Verlustes des eingesetzten Kapitals. Das bedeutet: Das vom Anleger übernommene Risiko kann in gewisser Hinsicht sogar über das unternehmerische Risiko eines Gesellschafters hinausgehen. Die vorinsolvenzliche Durchsetzungssperre gilt bereits vor Eröffnung eines Insolvenzverfahrens. Der Anleger bzw. die Anlegerin kann also schon dann keine Erfüllung seiner bzw. ihrer Ansprüche aus den tokenbasierten Schuldverschreibungen verlangen, wenn die Emittentin zum Zeitpunkt des Zahlungsverlangens überschuldet oder zahlungsunfähig ist – oder wenn die Erfüllung der Zahlungsansprüche selbst zu einer Überschuldung oder Zahlungsunfähigkeit führen würde.

Diese Durchsetzungssperre kann zu einer dauerhaften, zeitlich unbegrenzten Nichterfüllung der Ansprüche führen. Der Anleger bzw. die Anlegerin übernimmt mit den tokenbasierten Schuldverschreibungen somit ein Risiko, das über das allgemeine Insolvenzausfallrisiko hinausgeht: Selbst am eigentlichen Zahlungstermin kann er bzw. sie keine Zahlung verlangen, wenn die Durchsetzungssperre greift – mangels eines durchsetzbaren Anspruchs. Wird die Durchsetzungssperre nicht beseitigt, kann dies für den Anleger bzw. die Anlegerin den Totalverlust des eingesetzten Kapitals zur Folge haben.
Die tokenbasierten Schuldverschreibungen sind mit einer festen Vertragslaufzeit versehen. Eine vorzeitige ordentliche Kündigung durch Anleger/innen ist nicht möglich. Anleger/innen können die erworbenen tokenbasierten Schuldverschreibungen vor dem Ablauf der Laufzeit möglicherweise nicht veräußern, weil derzeit kein mit einer Börse vergleichbarer Markt für den Handel von tokenbasierten Schuldverschreibungen existiert. Ob sich ein solcher Markt entwickelt, ist ungewiss. Das investierte Kapital kann daher bis zum Ablauf der Vertragslaufzeit gebunden sein.

Die Wallet der Anleger/innen muss mit der gewählten Blockchain der Emittentin kompatibel sein. Werden „Solaranleihe Domblick- 2“ auf eine nicht kompatible Wallet übertragen, haben Anleger/innen in der Regel keine Möglichkeit mehr, auf die „Solaranleihe Domblick-2“ und über diese zu verfügen. Für Anleger/innen bedeutet dies einen Totalverlust seiner Investition, da er mangels Verfügungsgewalt über den „Solaranleihe Domblick-2“ auch keine Rechte mehr aus den „Solaranleihe Domblick-2“ geltend machen könnte. Die Entscheidung über die richtige (kompatible) Wallet liegt allein bei Anleger/innen.

Die Blockchain-Technologie, das Blockchain-Netzwerk und/oder die Wallets der Anleger/innen können Angriffen von unbefug- ten Dritten ausgesetzt sein, d.h. gehackt werden. Bei sogenannten „Distributed Denial of Service Attacken“ können Angreifer z.B. ein Netzwerk oder eine Blockchain mit einer hohen Anzahl von Anfragen und/oder Transaktionen überlasten und das Netzwerk beziehungsweise die entsprechende Blockchain (temporär) unbenutzbar machen. In der Vergangenheit hat es bereits zahlreiche Hackerangriffe auf diverse Blockchains gegeben. Aufgrund der grundsätzlichen Anonymität der Blockchain-Tech- nologie ist eine Verfolgung von Tätern nahezu unmöglich. Derartige Angriffe können unter Umständen zum Verlust der „Solaranleihe Domblick-2“ und damit zu einem Totalverlust für Anleger/innen führen.

Über die tokenbasierte Schuldverschreibung wird ein Token ausgestellt, der die tokenbasierte Schuldverschreibung repräsentiert. Die Token werden den jeweiligen Wallets der Anleger/innen zugeteilt. Nach der Ausgabe und Einbuchung in die Wallets sind die Token nur über deren jeweiligen persönlichen Zugang (sog. Private Key) zu ihrer Wallet oder den Wallet Partner zu- gänglich. Sollte der Private Key in die Hände Dritter gelangen, so kann dieser Dritte die Wallet der Anleger/innen missbrauchen und unbefugt Vermögenstransaktionen vornehmen. Der Verlust des Private Key, auch wenn dieser schlichtweg „vergessen“ wurde, führt zu einem unwiederbringlichen Verlust der Token.

Wertpapier- und emittentenbezogene Risiken

Anleger/innen tragen das Risiko, dass die Emittentin ihre Verpflichtungen aus den Schuldverschreibungen – insbesondere Zins- und Rückzahlung – nicht erfüllen kann, etwa im Falle einer (drohenden) Zahlungsunfähigkeit oder Überschuldung. Ein Totalverlust des eingesetzten Kapitals ist möglich. Ein möglicher Verlust ist nicht durch ein Entschädigungs- oder Sicherungssystem für Anleger abgesichert.

Die Emittentin ist eine Einzweckgesellschaft ohne eigenes operatives Geschäft. Sie leitet den Nettoemissionserlös an die Objektgesellschaft weiter und ist zur Bedienung der Schuldverschreibungen wirtschaftlich vollständig von Zahlungen der Objektgesellschaft abhängig. Gerät die Objektgesellschaft in wirtschaftliche Schwierigkeiten, wirkt sich dies unmittelbar auf die Fähigkeit der Emittentin aus, Zins- und Rückzahlungsansprüche zu bedienen.

Die Rückzahlung zum Laufzeitende soll teilweise aus einer noch abzuschließenden Anschlussfinanzierung erfolgen. Es besteht das Risiko, dass diese nicht oder nur zu ungünstigeren Konditionen zustande kommt.

Eine ausführliche Darstellung der Risiken enthält das Basisinformationsblatt. Das Basisinformationsblatt ist unter https://wiwin.de/produkt/solaranleihe-domblick-2 kostenlos abrufbar.

Herr Matthias Willenbacher ist alleiniger Gesellschafter der Emittentin, der Objektgesellschaft (wiwi Immo GmbH & Co. KG) sowie deren jeweiliger persönlich haftender Gesellschafterin, der witura GmbH. Darüber hinaus ist er Gesellschafter und Geschäftsführer der wiwin GmbH, über deren Online-Plattform die Schuldverschreibungen ausschließlich vermittelt werden. Die Geschäftsführung von Emittentin und Objektgesellschaft obliegt jeweils der witura GmbH.

Aufgrund dieser personellen und wirtschaftlichen Verflechtungen kann es zu Interessenkonflikten kommen. Insbesondere besteht das Risiko, dass Entscheidungen im Zusammenhang mit der Weiterleitung und Verwendung des Emissionserlöses, der Ausgestaltung und den Konditionen der Verträge zwischen Emittentin und Objektgesellschaft, der Bewirtschaftung und etwaigen Verwertung des Objekts Rheinstraße 43-45 sowie der Vergütung der Vertriebsplattform nicht ausschließlich im Interesse der Emittentin und der Anleger/innen getroffen werden, sondern auch Interessen von Herrn Matthias Willenbacher als Gesellschafter der beteiligten Gesellschaften berücksichtigen könnten. Die vertraglich vorgesehene Kontrolle der zweckgerechten Mittelverwendung erfolgt nicht durch eine unabhängige Stelle.

Sollten sich solche Interessenkonflikte realisieren, könnten Entscheidungen getroffen werden, die für die Emittentin wirtschaftlich nachteilig sind. Dies könnte sich negativ auf die wirtschaftliche Entwicklung der Emittentin auswirken und im Extremfall dazu führen, dass die Emittentin ihre Zahlungsverpflichtungen gegenüber den Anleger/innen (insbesondere Zinszahlungen und Rückzahlung des eingesetzten Kapitals) nicht oder nicht in der geplanten Höhe erfüllen kann.

Projektbezogene Risiken

Die Objektgesellschaft ist auf dem deutschen Immobilienmarkt tätig. Dies ist mit marktbezogenen Risiken verbunden, die die Fähigkeit der Objektgesellschaft und damit auch der Emittentin beeinträchtigen können, ihren vertraglichen Verpflichtungen nachzukommen. Die Entwicklung auf diesem Markt ist fortwährenden Änderungen sowie Schwankungen bei Angebot und Nachfrage ausgesetzt. Obwohl gegenwärtig ein Nachfrage- und Aufwärtstrend besteht, der sich durch steigende Immobilienpreise und geringe Leerstände auszeichnet, besteht auch das Risiko einer Marktentwicklung in entgegengesetzte Richtung. Die Immobilienpreise könnten fallen und Mietpreise niedriger ausfallen. Es besteht auch das Risiko, dass Veränderungen auf dem Immobilienmarkt Einfluss auf die Zulieferer- und Kundenverträge der Objektgesellschaft haben. Es kann zu Zahlungsschwierigkeiten oder Insolvenzen von Mietern kommen. Risiken können sich auch aus staatlichen Rahmenbedingungen ergeben, die maßgeblichen Einfluss auf die Vermietung von Immobilien haben. Die Rentabilität von Immobilien kann durch Gesetze insbesondere zu Mietpreisbremsen oder Modernisierungsumlagen verändert oder negativ beeinflusst werden.

Auch unternehmensbezogene Risiken sind auf Ebene der Objektgesellschaft denkbar, wie etwa Finanzierungs- und Zinsänderungsrisiken, Risiken aus Marken und Schutzrechten, Abhängigkeit von Partnerunternehmen und qualifiziertem Personal, unzureichender Versicherungsschutz, Risiken aus der Gesellschafter- und/oder Konzernstruktur, aus der internen Organisation, aus Vermögensbewertungen und Steuernachforderungen. Risiken können sich auch aus Rechtsstreitigkeiten zwischen der Objektgesellschaft und ihren Vertragspartnern ergeben.

Diese und/oder weitere Risiken könnten sich negativ auf die Vermögens-, Finanz- und Ertragslage der Objektgesellschaft und/oder der Emittentin auswirken. Der Objektgesellschaft und der Emittentin könnten infolgedessen in Zukunft nicht die erforderlichen Mittel zur Verfügung stehen, um die Zinsforderungen der Anleihegläubiger zu erfüllen und das eingesetzte Kapital zurückzuzahlen.

Die Objektgesellschaft finanziert sich in hohem Maße durch Fremdkapital. Sie ist insofern anfälliger für etwaige Zinsänderungen, Erlösschwankungen oder ansteigende Betriebsausgaben als Unternehmen, die nicht oder nur in geringem Ausmaß mit Fremdkapital finanziert sind. Diese Verpflichtungen sind vorrangig zu bedienen.

Durch einen möglichen Verlust von Kompetenzträgern besteht das Risiko, dass der Objektgesellschaft Fachwissen nicht mehr zur Verfügung steht und somit ein qualifiziertes Investitions- und Risikomanagement nicht mehr in vollem Umfang gewährleistet werden kann. Der Verlust solcher unternehmenstragenden Personen könnte einen nachteiligen Effekt auf die wirtschaftliche Entwicklung der Objektgesellschaft haben. Dadurch könnte sich die Höhe der Zins- und/oder Tilgungszahlungen an die Emittentin und somit an die Anleger reduzieren oder diese könnten ausfallen. Auch Managementfehler auf Ebene der Objektgesellschaft und/oder wesentlicher Vertragspartner der Objektgesellschaft sind nicht auszuschließen. Es kann in technischer, rechtlicher oder wirtschaftlicher Hinsicht zu Fehleinschätzungen kommen. Ebenfalls kann nicht ausgeschlossen werden, dass sich die Gesellschafterstruktur in Zukunft ändert und dritte Personen einen beherrschenden Einfluss auf die Objektgesellschaft gewinnen können.

Es besteht das Risiko, dass die rechtlichen Rahmenbedingungen so geändert werden oder sich die Tätigkeit der Projektgesellschaft so verändert, dass die Emittentin oder die Projektgesellschaft ein Investmentvermögen im Sinne des Kapitalanlagesetzbuchs darstellt, so dass die Bundesanstalt für Finanzdienstleistungsaufsicht Maßnahmen nach § 15 des Kapitalanlagegesetzbuchs ergreifen und insbesondere die Rückabwicklung der Geschäfte anordnen kann. Dies kann zu geringeren Zinszahlungen an die Anleihegläubiger bis hin zum Totalverlust des gezeichneten Kapitals führen.

Die Prognosen hinsichtlich des Projektverlaufs, der Kosten für die Durchführung des Sanierungsvorhabens, der erzielbaren Mieteinnahmen und Solarerträge und weiterer Aspekte könnten sich als unzutreffend erweisen. Bisherige Markt- oder Geschäftsentwicklungen sind keine Grundlage oder Indikatoren für zukünftige Entwicklungen.

Die Darstellung der rechtlichen Folgen eines Investments in die beschriebene Kapitalanlage beruht auf dem zum Zeitpunkt des Basisinformationsblatt geltenden Rechts, den bisher angewendeten Gerichtsurteilen und der Praxis der Verwaltung. Änderun- gen in der Anwendung bestehender Rechtsnormen durch Behörden und Gerichte sowie künftige Änderungen von Rechts- normen könnten für die Emittentin und die Anleger/innen negative Folgen haben. Es gibt keine Gewähr dafür, dass die zur Zeit des Basisinformationsblatt geltenden Gesetze und Verordnungen sowie die Rechtsprechungs- und Verwaltungspraxis in unveränderter Form bestehen bleiben. Vielmehr tragen die Anleger/innen das Rechtsänderungsrisiko.

Es besteht das Risiko, dass eine globale Ausbreitung von Krankheiten, wie z. B. Covid-19, die geplante Ausübung von Investitionen oder der Geschäftstätigkeit der Emittentin nachhaltig gestört wird. Ferner ist die zukünftige ökonomische Entwicklung derzeit in besonderem Ausmaß von Unsicherheiten und Risiken geprägt. Infolge des Einmarsches Russlands in die Ukraine im Februar 2022 haben die geopolitischen Risiken in Europa erheblich zugenommen. Auch die Entwicklung im Nahen Osten betreffend den Israel-Gaza Konflikt sowie der US-Intervention im Iran und etwaige Ausweitungen dieser Konflikte, sind nicht auszuschließen und können sich negativ auf die wirtschaftliche Entwicklung auswirken. Derzeit werden die wirtschaftlichen Rahmenbedingungen aber auch durch die unvorhersehbare Politik des seit 20. Januar 2025 im Amt befindlichen US-amerikanischen Präsidenten Donald Trump beeinflusst. Es kann daher nicht ausgeschlossen werden, dass die USA ohne Vorwarnung Zölle gegen die EU oder andere Länder verhängen und/oder bestehende Zölle erhöhen wird und sich damit die wirtschaft- lichen Rahmenbedingungen negativ entwickeln werden. Die vorgenannten Risiken können sich negativ auf die gesamtwirtschaftliche Entwicklung, den Immobilien- und Mietmarkt sowie das Zinsniveau auswirken. Dies kann insbesondere zu Mietausfällen, einer erschwerten Anschlussvermietung oder ungünstigeren Konditionen der zum Laufzeitende vorgesehenen Anschlussfinanzierung führen und somit die Fähigkeit der Emittentin beeinträchtigen, Zins- und Rückzahlungsansprüche der Anleihegläubiger zu bedienen.

Risiken auf Ebene des Anlegers

Wenn der Anleihegläubiger seinen Anlagebetrag fremdfinanziert, indem er etwa einen Kredit bei einer Bank aufnimmt, kann es über den Verlust des investierten Kapitals hinaus zur Gefährdung des weiteren Vermögens des Anleihegläubigers kommen. Das maximale Risiko des Anleihegläubigers besteht in diesem Fall in einer Überschuldung, die im schlechtesten Fall bis zur Privatinsolvenz des Anleihegläubigers führen kann. Die Emittentin rät daher von einer Fremdfinanzierung des Anlagebetrages ab.

Es kann nicht ausgeschlossen werden, dass nachrangige Inhaberschuldverschreibungen von künftigen Steuer-, Gesellschaftsoder anderen Rechtsänderungen derart betroffen sind, dass auf die Zinszahlungen ein entsprechender Abschlag vorgenommen werden muss und somit die erwarteten Ergebnisse für den Anleihegläubiger nicht (mehr) erzielt werden können. Ferner besteht das Risiko, dass der Erwerb, die Veräußerung oder die Rückzahlung der nachrangigen Inhaberschuldverschreibungen besteuert wird, was für den Anleihegläubiger zusätzliche Kosten zur Folge hätte. Diese Kosten wären auch im Falle des Totalverlusts des Anlagebetrags durch den Anleihegläubiger zu tragen. Die Übernahme dieser Kosten kann zu einer Privatinsolvenz des Anleihegläubigers führen.

Die Investition in die nachrangige Inhaber-schuldverschreibung „Solaranleihe Domblick Mainz 2“ sollte aufgrund der Risikostruktur nur als ein Baustein eines diversifizierten (risikogemischten) Anlageportfolios betrachtet werden. Hierbei gilt grundsätzlich: Je höher die Rendite oder der Ertrag, desto größer das Risiko eines Verlusts. Durch eine Aufteilung des investierten Kapitals auf mehrere Anlageklassen und Projekte kann eine bessere Risikostreuung erreicht und „Klumpenrisiken“ können vermieden werden.

Hinweis: Dieses Angebot richtet sich nicht an Staatsbürger/innen der Vereinigten Staaten von Amerika.

An den Anfang scrollen